

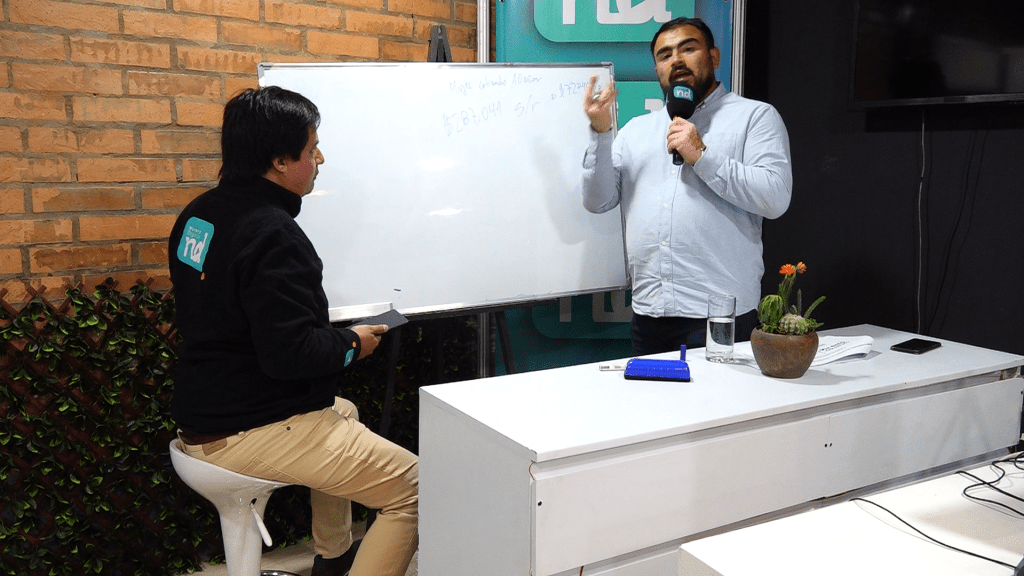
Ronald Kliebs indicó a nuestro medio de comunicación que la Reforma de Pensiones propone la creación de un Seguro Social que entregará dos prestaciones, el Beneficio por Año Cotizado y la Compensación a Mujeres por las mayores expectativas de vida. También considera una nueva cotización de cargo del empleador de 7% de la renta imponible.
En el mes de enero 2025, y tras más de dos años de discusión, el proyecto de Reforma de Pensiones presentado por el gobierno del Presidente Gabriel Boric fue aprobado en el Congreso nacional, significando el mayor aumento en las pensiones desde la creación del sistema en los años 80.
Para poder explicar la Reforma de Pensiones, el Seremi de Hacienda de la región de La Araucanía, Ronald Kliebs aceptó la invitación de Novena Digital para explicar al detalle los alcances técnicos de la reforma.
– ¿Cuáles son los cambios más importantes que propone esta reforma?
Los cambios se resumen en los siguientes puntos:
- Se aumenta el monto de la Pensión Garantizada Universal (PGU).
- Se crea un nuevo componente del seguro social, financiado por los empleadores, de 6%, en el que se registrarán todos los aportes en cuentas personales y contempla compensaciones significativas para las mujeres.
- Las AFP se terminan. Existirán nuevos gestores de inversión privados y una alternativa pública.
- La reforma mantendrá la herencia, respetando la voluntad de las personas.
- Todo el servicio de atención para los afiliados y afiliadas, la recaudación de cotizaciones, cartolas, pagos de pensiones, cobranza, será centralizado en una entidad pública sin fines de lucro, lo que permitirá una baja sustantiva de las comisiones que pagan los afiliados.
- Para rentabilizar los ahorros individuales, se podrá elegir entre un inversor público o actores privados.
- La reforma mantendrá la propiedad individual del aporte del trabajador/a, respetando la voluntad de las personas.
– ¿Se podrán heredar los fondos de pensiones?
Sí, existirá la heredabilidad en el componente de la capitalización individual, tanto en la etapa activa como pasiva. Respecto de la pensión del seguro social, otorgará una pensión de sobrevivencia a los beneficiarios: el o la cónyuge e hijos menores de 25 años que están estudiando.
– ¿Por qué se termina el retiro programado y se deja la renta vitalicia?
La reforma reemplaza el retiro programado por una nueva opción de pensión llamada renta vitalicia con herencia, que combina los mejores atributos del retiro programado con la renta vitalicia. Así las personas podrán elegir entre renta vitalicia con y sin herencia.
La renta vitalicia con opción de herencia tiene los mismos atributos de heredabilidad que el retiro programado, pero garantiza a la persona una pensión en UF de por vida. Se propone una pensión de renta vitalicia con herencia que permite a las personas tener una pensión estable y, además, dejar el fondo a sus herederos si fallece antes de agotar el fondo.
Las personas podrán elegir entonces, entre una renta vitalicia simple (que genera pensión de sobrevivencia para los beneficiarios: el o la cónyuge y los hijos menores de 25 años que están estudiando), o una renta vitalicia con opción de herencia que pagará una pensión más baja, pero que permitirá dejar herencia en los mismos términos que el retiro programado.
– ¿Qué rol jugarán las AFP?
Las AFP se terminan. Sin embargo, habrá un rol para la participación privada como inversores, al mismo tiempo se agrega una alternativa pública con la cual deberán competir. El rol de estos inversores estará focalizado donde pueden agregar más valor para los afiliados: en invertir bien los fondos y generar rentabilidades para que puedan multiplicarse.
– ¿Qué rol jugará el nuevo ente público?
Habrá dos organismos públicos. El Administrador de Pensiones Autónomo a cargo de las actividades de soporte y administración de cuentas: servicio de atención para los afiliados, recaudación de cotizaciones, cartolas, pagos de pensiones, cobranza. Además, se crea el Inversor de Pensiones Público y Autónomo que otorga a los afiliados la posibilidad de elegir entre gestores privados y esta gestora pública, fortaleciendo la libertad de elección. Este inversor público también tendrá a su cargo la gestión del Fondo Integrado de Pensiones que se formará con la cotización de los empleadores.
– ¿Cómo operará el 6% de cotización de los empleadores en la mejora de las pensiones?
Hay que diferenciar los actuales pensionados de los futuros:
- Para el caso de los actuales pensionados, el 6% entregará una pensión equivalente 0,1UF por año cotizado y compensando a las mujeres por las tablas diferenciadas por sexo. Esos incrementos se materializarán de manera inmediata para los pensionados actuales.
- Para los futuros pensionados, el 6% operará con lógica de seguro social. Los beneficios dependerán de lo que cada persona aportó. Además, el Fondo Integrado de Pensiones que se crea permitirá complementar las pensiones de personas de bajos ingresos. Permitirá que las pensiones de todas las personas aumenten y más aún para quienes tengan bajos ingresos, compensando brechas de género por cuidados de terceros, por maternidad o cesantía.
– ¿Por qué se destina el 6% de cotización adicional a un fondo solidario y no a capitalización individual?
Porque destinarlo a un fondo solidario permite subir en forma significativa las pensiones hoy, mejorar las futuras pensiones de aquellos segmentos más castigados por el actual sistema como las mujeres y otorgar protección a los afiliados bajo las distintas contingencias que enfrentan en el mercado laboral.
La creación de un fondo solidario permitirá a Chile salir de un sistema que es extremo, porque solo tiene capitalización individual y es solo de administración privada. El 83% de los países de la OCDE tiene un componente público-solidario en su pilar contributivo similar al que crearemos con la reforma. Por eso la reforma plantea la creación de un sistema mixto, que crea un pilar de ahorro colectivo con la cotización de los empleadores y así complementa el sistema pudiendo aumentar las pensiones de los jubilados hoy y mañana y dando mayor seguridad en la vejez.
La reforma mantiene tal cual cómo funcionan hoy la propiedad individual del aporte del trabajador y las herencias, respetando la voluntad de las personas.
Noticias relacionadas
Clienta acusa que Upita le exigió comprar otro producto para venderle cigarrillos en Temuco
¡El tango no envejece! Bailarines de 70 años emocionan al público en Expo Mundo Internacional
¡Expo Mundo conquista Temuco! Miles de visitantes marcan exitosa segunda edición