

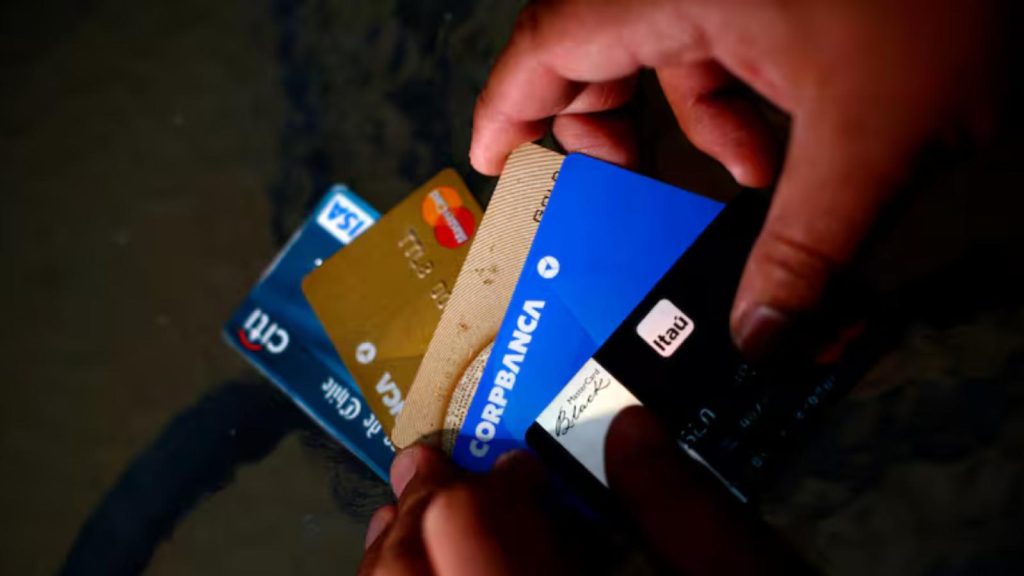
La normativa de la CMF entró en vigencia este 4 de junio y busca reducir el sobreendeudamiento de los usuarios mediante cambios graduales en el cálculo del pago mínimo exigido por las entidades financieras.
Desde este 4 de junio, comenzó a regir una nueva normativa de la Comisión para el Mercado Financiero (CMF) que modifica la forma en que se calcula el pago mínimo de las tarjetas de crédito, estableciendo nuevas exigencias para quienes mantienen saldos pendientes.
La medida busca enfrentar uno de los principales riesgos del sistema financiero: el sobreendeudamiento de largo plazo, especialmente en aquellos casos donde los usuarios pagan únicamente el monto mínimo mes a mes, prolongando indefinidamente sus obligaciones financieras.
En esta primera etapa, las cuotas sin interés serán consideradas completamente dentro del denominado Monto Financiable (MF). Esto significa que solo un 5% de dichas cuotas formará parte del pago mínimo exigido al titular de la tarjeta.
Cambios graduales hasta 2028
La normativa contempla una implementación progresiva. Seis meses después de su entrada en vigencia, las cuotas sin interés comenzarán a incorporarse gradualmente al Monto No Financiable (MNF), aumentando en un 25% cada seis meses.
De esta forma, el proceso culminará el 4 de junio de 2028, fecha en que el 100% de las cuotas sin interés quedará incluido en el cálculo del Monto No Financiable.
Según explicó la CMF, el objetivo es que las deudas se amortigüen de manera más efectiva y que los clientes reduzcan el riesgo de acumular obligaciones financieras durante períodos prolongados.
La CMF advierte sobre los riesgos del pago mínimo
La entidad reguladora recordó que el pago mínimo constituye un piso exigido por la normativa y que las instituciones financieras podrán establecer montos superiores si así lo determinan sus políticas internas.
Asimismo, la CMF enfatizó que, aunque pagar el mínimo puede entregar flexibilidad en momentos económicos complejos, esta alternativa suele implicar un mayor costo para el cliente.
«El pago mínimo puede ofrecer flexibilidad durante períodos complejos, pero generalmente implica pagar más intereses y extender el plazo de la deuda», señaló el organismo.
Durante el segundo semestre de 2026, la CMF solicitará antecedentes a los emisores de tarjetas para evaluar el impacto que tendrá la implementación de esta nueva regulación en el comportamiento financiero de los usuarios.
Noticias relacionadas
Posible restricción de exportaciones de diésel de EE.UU. genera incertidumbre sobre el abastecimiento en Chile
Chile entre Trump y China: el acuerdo que abre interrogantes sobre su principal socio comercial
Más de 77 mil hogares de La Araucanía aún no utilizan su cupón de gas: beneficio de $27 mil vence el 30 de septiembre