

El proyecto reduce gradualmente el impuesto de las grandes empresas del 27% al 23%, reintegra el sistema tributario, congela condiciones impositivas para inversiones millonarias y exime de contribuciones la primera vivienda de personas mayores de 65 años. El texto regresará ahora a la Cámara de Diputadas y Diputados y todavía no puede aplicarse.
El Gobierno sostiene que la iniciativa permitirá recuperar la inversión, crear empleo y acelerar proyectos. Sus críticos advierten una menor recaudación fiscal, posibles efectos sobre los municipios y beneficios concentrados principalmente en grandes empresas e inversionistas, sin una garantía automática de que se traduzcan en mejores sueldos o nuevas contrataciones.
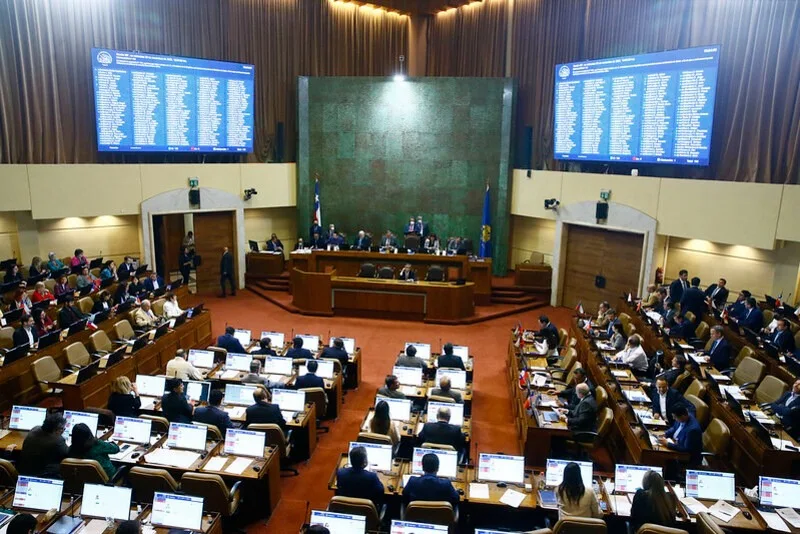
El Senado despachó durante la madrugada de este jueves 16 de julio el proyecto para la Reconstrucción Nacional y el Desarrollo Económico y Social, conocido como la “megarreforma” del Gobierno del Presidente José Antonio Kast.
La votación concluyó cerca de las 2:40 horas, después de una extensa discusión en particular. La iniciativa avanzó con sus principales medidas económicas, tributarias y administrativas, aunque todavía no se convierte en ley.
El proyecto volverá a la Cámara de Diputadas y Diputados, que deberá aceptar o rechazar los cambios realizados por el Senado. Si los aprueba, quedará en condiciones de ser promulgado. Si existen diferencias, deberá formarse una Comisión Mixta.
¿Qué se aprobó?
Uno de los puntos centrales es la reducción gradual del Impuesto de Primera Categoría que pagan las grandes empresas.
La tasa bajaría desde el actual 27% a:
- 25,5% durante 2027.
- 24% durante 2028.
- 23% desde el año comercial 2029.
La medida fue aprobada por 26 votos a favor y 24 en contra. Esta rebaja no significa que todas las personas pagarán menos impuestos ni beneficia de la misma manera a pequeños negocios acogidos a regímenes especiales. Su efecto directo se concentra en las empresas que actualmente tributan con la tasa general del 27%.
Regresa la integración tributaria
El Senado también aprobó una reintegración gradual del sistema tributario, cuya aplicación completa está contemplada para el año tributario 2031.
En términos simples, los propietarios y accionistas podrán utilizar en mayor proporción el impuesto pagado por sus empresas como crédito para reducir sus impuestos personales.
El Gobierno afirma que esto evita una doble tributación sobre las mismas utilidades. La oposición sostiene que el mayor beneficio se concentra en propietarios de grandes compañías y contribuyentes de altos ingresos.
Impuestos congelados para grandes inversiones
La megarreforma establece un régimen de invariabilidad tributaria para proyectos de inversión desde US$50 millones.
Las condiciones impositivas podrán mantenerse por:
- 10 años para inversiones desde US$50 millones.
- 15 años para proyectos de entre US$50 millones y US$350 millones.
- 20 años para inversiones superiores a US$350 millones.
Las empresas que utilicen este mecanismo deberán pagar una tasa corporativa adicional de 1,5%.
El objetivo es que los inversionistas conozcan anticipadamente las reglas tributarias que enfrentarán durante el desarrollo de un proyecto. Sin embargo, esto también limita la aplicación de futuros cambios impositivos a las compañías protegidas por el régimen.
Exención de contribuciones para mayores de 65 años
También se aprobó eximir del pago de contribuciones a la primera vivienda de personas mayores de 65 años, bajo los requisitos que establezca finalmente la ley.
La medida fue respaldada por 28 votos contra 22.
No significa que todos los adultos mayores recibirán dinero ni que todas las propiedades quedarán automáticamente exentas. El beneficio se aplicaría sobre la vivienda principal y tendrá condiciones específicas.
La principal controversia está en el financiamiento municipal. El Ejecutivo propuso compensar al Fondo Común Municipal y también directamente a los municipios, pero el Senado aprobó solamente la compensación al fondo.
Viviendas nuevas sin IVA durante 12 meses
El proyecto contempla eliminar transitoriamente el IVA a la venta de viviendas nuevas por un periodo de 12 meses.
El Gobierno argumenta que existe un stock cercano a 100 mil viviendas nuevas sin vender y que la medida permitiría reactivar la construcción y facilitar la adquisición de propiedades.
Sin embargo, el beneficio no asegura que todas las viviendas bajen exactamente el equivalente al impuesto. El precio final dependerá de las inmobiliarias, las condiciones del mercado, las tasas hipotecarias y la capacidad de las familias para acceder a financiamiento.
Incentivo al empleo formal
El proyecto crea un crédito al trabajo formal y modifica beneficios tributarios vinculados con contratación y capacitación.
Entre las medidas aprobadas se encuentra un crédito enfocado en trabajadores de empresas que prestan servicios del conocimiento y de la economía digital. También se permitirá descontar hasta un 0,7% de la planilla anual de remuneraciones mediante la franquicia Sence para capacitación.
El Gobierno había presentado este componente como una herramienta para devolver a los empleadores parte de los costos laborales e incentivar la formalización, especialmente entre pequeñas y medianas empresas.
Esto no constituye un bono directo para los trabajadores. El beneficio lo recibe la empresa y su impacto dependerá de que decida contratar, mantener empleos o capacitar a su personal.
Cambios a permisos ambientales
La iniciativa introduce modificaciones en la evaluación ambiental, los permisos sectoriales, las concesiones acuícolas y los plazos para invalidar actos administrativos.
También permite que empresas soliciten al Estado la restitución de ciertos gastos cuando una Resolución de Calificación Ambiental sea revocada judicialmente.
Este último punto fue aprobado por 26 votos contra 24 y generó anuncios de requerimientos ante el Tribunal Constitucional. Sus críticos temen que el Estado deba compensar a empresas por proyectos que no puedan ejecutarse; sus defensores señalan que se busca responder frente a errores atribuibles a la administración pública.
Sala cuna y derecho al olvido financiero
El Senado mantuvo una disposición destinada a terminar con la norma que obliga a entregar sala cuna solo a las empresas que tienen 20 o más trabajadoras.
También se aprobó una prohibición relacionada con el cobro de intereses sobre intereses y una norma de “derecho al olvido financiero”, que permitiría eliminar ciertos registros de deudas impagas o extinguidas después del periodo definido por la legislación.
El ministro de Hacienda formuló reservas de constitucionalidad porque estas materias no formarían parte de las ideas centrales con las que ingresó el proyecto.
Más recursos para la reconstrucción
La propuesta aumenta en $400 mil millones el financiamiento máximo del Fondo de Emergencia Transitorio para apoyar la reconstrucción de las zonas afectadas por los incendios en Ñuble, Biobío y Valparaíso.
Este componente no es un beneficio general entregado a todas las familias chilenas, sino financiamiento destinado a territorios y obras de reconstrucción definidos por la iniciativa.
¿Por qué el Gobierno impulsa esta reforma?
El Ejecutivo sostiene que Chile enfrenta un largo periodo de bajo crecimiento, escasa inversión y dificultades para crear empleo.
Hacienda argumentó que el crecimiento del PIB per cápita se redujo considerablemente desde 2014 y que el país acumuló más de 38 meses con una tasa de desempleo superior al 8%.
La apuesta del Gobierno es disminuir impuestos, entregar certeza a grandes proyectos, acelerar permisos y reducir costos de contratación para que el sector privado invierta y genere empleo.
¿Van a perjudicar a la población?
La reforma no contiene una disposición general que quite directamente dinero de las cuentas, pensiones o remuneraciones de las personas.
Tampoco crea un nuevo impuesto general para las familias.
Los posibles perjuicios son principalmente indirectos.
El primero es fiscal. El informe presentado por Hacienda estimó que, sin considerar el crecimiento económico esperado, las medidas disminuirían el balance del Gobierno Central en aproximadamente $838 mil millones durante 2026, $1,67 billones en 2027 y $2,33 billones en 2028.
El Ejecutivo proyecta que parte de esos recursos se recuperará con mayor crecimiento, pero incluso incorporando ese efecto el balance continuaría siendo negativo durante los primeros años. Según sus propias estimaciones, el resultado se volvería positivo posteriormente.
Si la economía no crece como espera el Gobierno, podría existir menos margen para financiar programas, transferencias, inversión pública o nuevas políticas sociales. Eso no equivale a un recorte automático, pero es uno de los riesgos centrales.
El segundo riesgo está en los municipios. La exención de contribuciones reduce una fuente que alimenta el Fondo Común Municipal. La compensación aprobada busca cubrir parte de esa pérdida, aunque persisten dudas sobre si será suficiente para evitar efectos en los presupuestos comunales.
El tercer cuestionamiento es distributivo: las grandes empresas reciben una rebaja tributaria concreta, mientras que los beneficios para los trabajadores dependen de que esa reducción se transforme efectivamente en inversión, empleo y mejores condiciones económicas.
¿Qué significa para Chile?
La megarreforma representa un cambio en la estrategia económica del país.
En lugar de aumentar la recaudación para financiar directamente nuevas políticas públicas, el Gobierno propone aceptar menores ingresos fiscales durante los primeros años para incentivar inversión privada y recuperar esos recursos mediante un crecimiento económico posterior.
La reforma puede favorecer a adultos mayores propietarios, compradores de viviendas nuevas, empresas que contraten trabajadores y compañías que desarrollen grandes proyectos.
Sin embargo, no garantiza por sí sola mejores salarios, más empleos ni una disminución inmediata del costo de vida. Esos resultados dependerán del comportamiento de las empresas, del acceso al crédito, de la situación internacional y de que las inversiones efectivamente se concreten.
Noticias relacionadas
No, Chile no se independizó un 18: esto es lo que realmente celebramos en Fiestas Patrias
A LOS 82 AÑOS VUELVE A CAER LA “ABUELA LANZA”: REGISTRA ANTECEDENTES DESDE 1972
Atacama triplicó la tasa nacional de mortalidad asociada a sepsis infantil